İcra & iflas01
İcra dosya hesabı: borç, faiz, harç ve masraflar
Dosya borcunu oluşturan kalemleri ayırın; takip öncesi ve sonrası faizi, tahsilatları ve hesap tarihini birlikte değerlendirin.
3 dk okuma · 24 Ekim 2026Rehberi oku
İcra dosyasından işçi alacağına, nafakadan aktüeryaya: hukuki hesaplamaların dayanaklarını ve yöntemlerini anlaşılır rehberlerle keşfedin. Denetime elverişli raporlar hazırlayın.
Konunuzu seçin, hesabın mantığını öğrenin.
Her rehberde yöntem, dikkat noktaları ve kaynaklar.
15 rehber listeleniyor.
Dosya borcunu oluşturan kalemleri ayırın; takip öncesi ve sonrası faizi, tahsilatları ve hesap tarihini birlikte değerlendirin.
Yasal faiz, temerrüt faizi ve ticari faiz arasındaki farkları; gün hesabını ve dönemsel oran değişikliklerini öğrenin.
Bir ödemenin hangi borca sayılacağını ve anapara, faiz, gider ayrımının kalan borcu nasıl değiştirdiğini inceleyin.
Yabancı para alacağında talep biçimi, kur tarihi, döviz faizi ve Türk lirası tahsilatların etkisini birlikte değerlendirin.
Nafaka dönemlerini, hükümdeki artış şartını, TÜFE ve Yİ-ÜFE göstergelerini ve yapılan ödemeleri ayrı satırlarda izleyin.
İflasın açılması, masaya kaydedilecek alacak, faiz ve sıra cetvelinin paylaştırmaya etkisi hakkında temel hesaplama çerçevesi.
Kıdeme hak kazanma koşulları, giydirilmiş brüt ücret, hizmet süresi, dönem tavanı ve önceki ödemeler.
Belirsiz süreli iş sözleşmelerinde ihbar süresini, hesap matrahını ve işçi veya işveren yönünden doğabilecek talepleri inceleyin.
Çalışma sürelerini ayırın; fazla mesai, fazla sürelerle çalışma ve tatil alacaklarında dönem ücretiyle doğru matrahı kurun.
Hak edilen ve kullanılan izinleri karşılaştırın; fesihte ücrete dönüşen günleri ve hesap matrahını belirleyin.
Ücret ve tazminatlarda gelir vergisi, damga vergisi, prim ve istisnaların neden ayrı değerlendirilmesi gerektiğini öğrenin.
Bedensel zararda gelir, maluliyet, kusur, yaşam tablosu, bilinen ve gelecek dönem ayrımının hesaplamaya etkisi.
Destek ilişkisini, hak sahiplerini, destek sürelerini ve pay değişikliklerini dönem dönem inceleyin.
SGK gelirinin peşin sermaye değeri, ilk PSD, rücu ilişkisi ve tazminattan indirim değerlendirmesi.
Sözleşmesel ücret ile karşı vekâlet ücretini ayırın; tarife dönemi, dilimler, matrah ve icra takibindeki özel kuralları inceleyin.
Farklı bir kelime deneyin veya filtreleri temizleyin.
Dosyanın hukuki çerçevesini, verilerini ve hesap dönemlerini dört adımda düzenleyin.
İlam, sözleşme, takip talebi veya ücret belgesi; hangi hesabın yapılacağını ve hesabın sınırlarını belirler.
Başlangıç ve bitiş tarihlerini, ücret dönemlerini ve önceki ödemeleri ayrı kaydedin.
Faiz, kur, ücret ve tarife değişikliklerini ilgili dönemleriyle birlikte değerlendirin.
Nihai tutarı, ara hesaplar ve kaynaklarla birlikte gözden geçirin.
İcra, faiz, nafaka, aktüerya ve işçi alacakları hesaplamalarınızı aktif üyeliğinizle tarayıcınızdan yapın. Sonuçları bilirkişi raporunuzun hesaplama bölümüne aktarın.
Rehberler herkese açık. Hesaplama alanı aktif üyeliğinizle kullanılır.
İcra, nafaka, aktüerya ve işçi alacakları için hesaplama araçları; evrak inceleme ve bilirkişi raporu hazırlama alanı. Çalışmanızı tek dosyada düzenleyin, bilgisayarınıza veya Google Drive’a kaydederek kaldığınız yerden devam edin.

Evraklarınızı, hesaplamalarınızı ve raporunuzu aynı çalışma dosyasında düzenleyin; bilgisayarınıza veya isteğe bağlı Google Drive’a kaydedin.

Borç, faiz, nafaka ve aktüeryadan işçi alacaklarına, vekâlet ve arabuluculuk ücretlerine kadar araçlara tek ekrandan ulaşın.

UDF, PDF, Word ve görsel belgeleri ekleyin. Ayrıştırılan taraf, vekil ve görev bilgilerini rapor taslağında gözden geçirip düzenleyin.
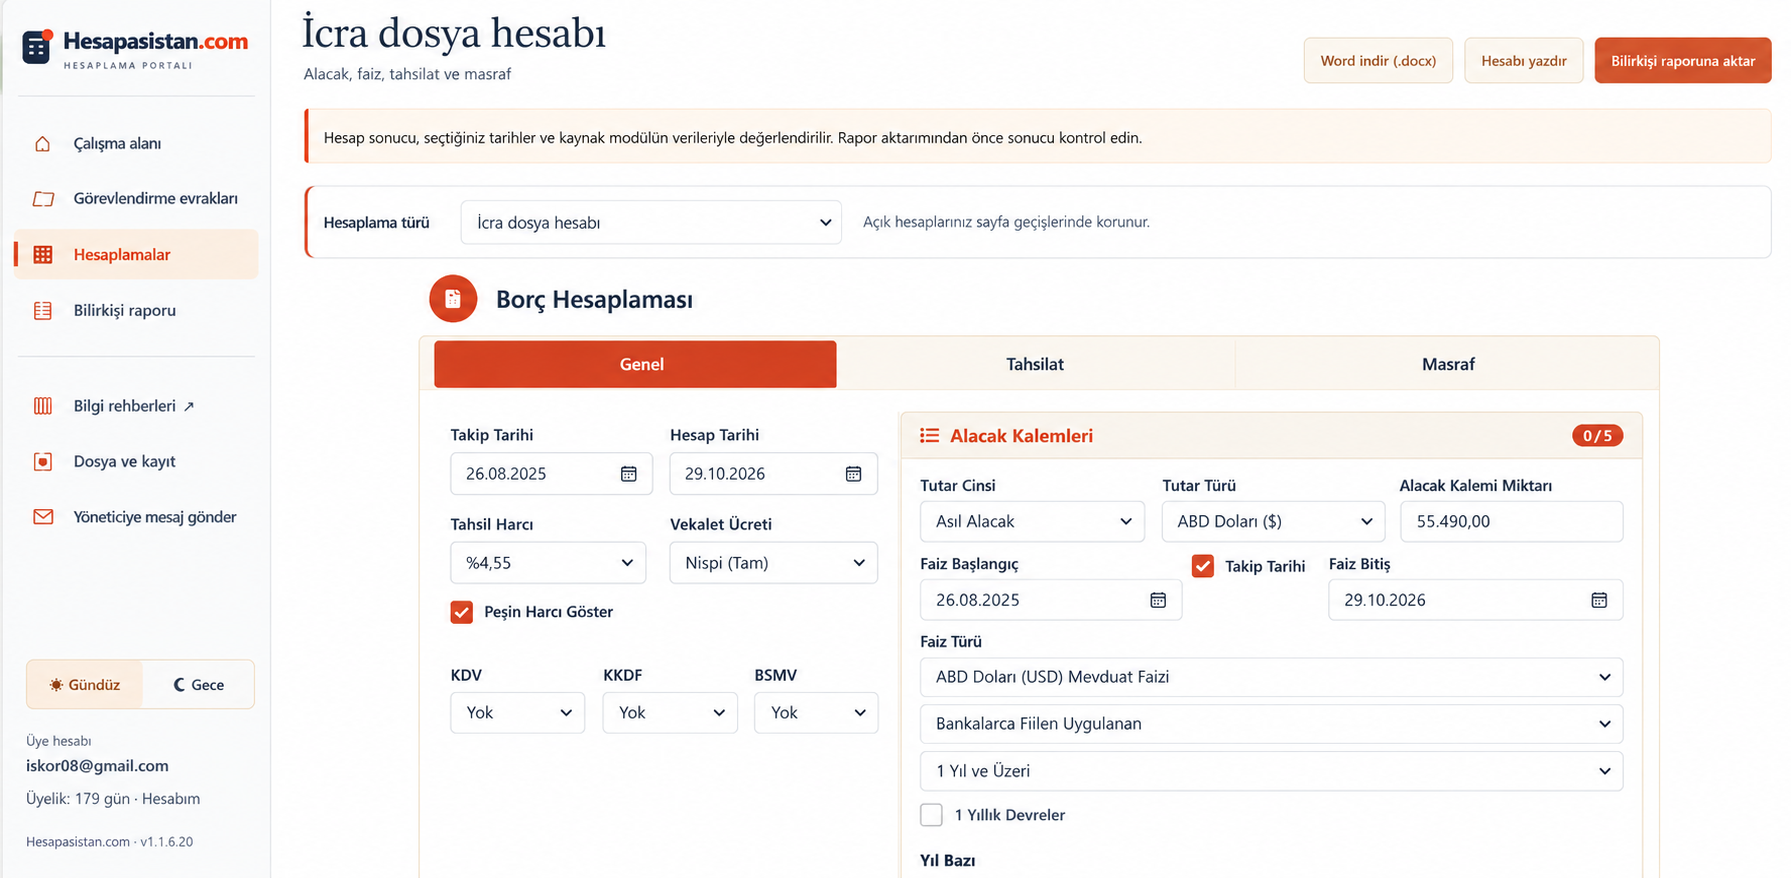
Alacakları, faiz türlerini ve dönemlerini ayrı belirleyin. Tahsilat, masraf, harç ve vekâlet ücreti bilgilerini aynı hesapta değerlendirin.
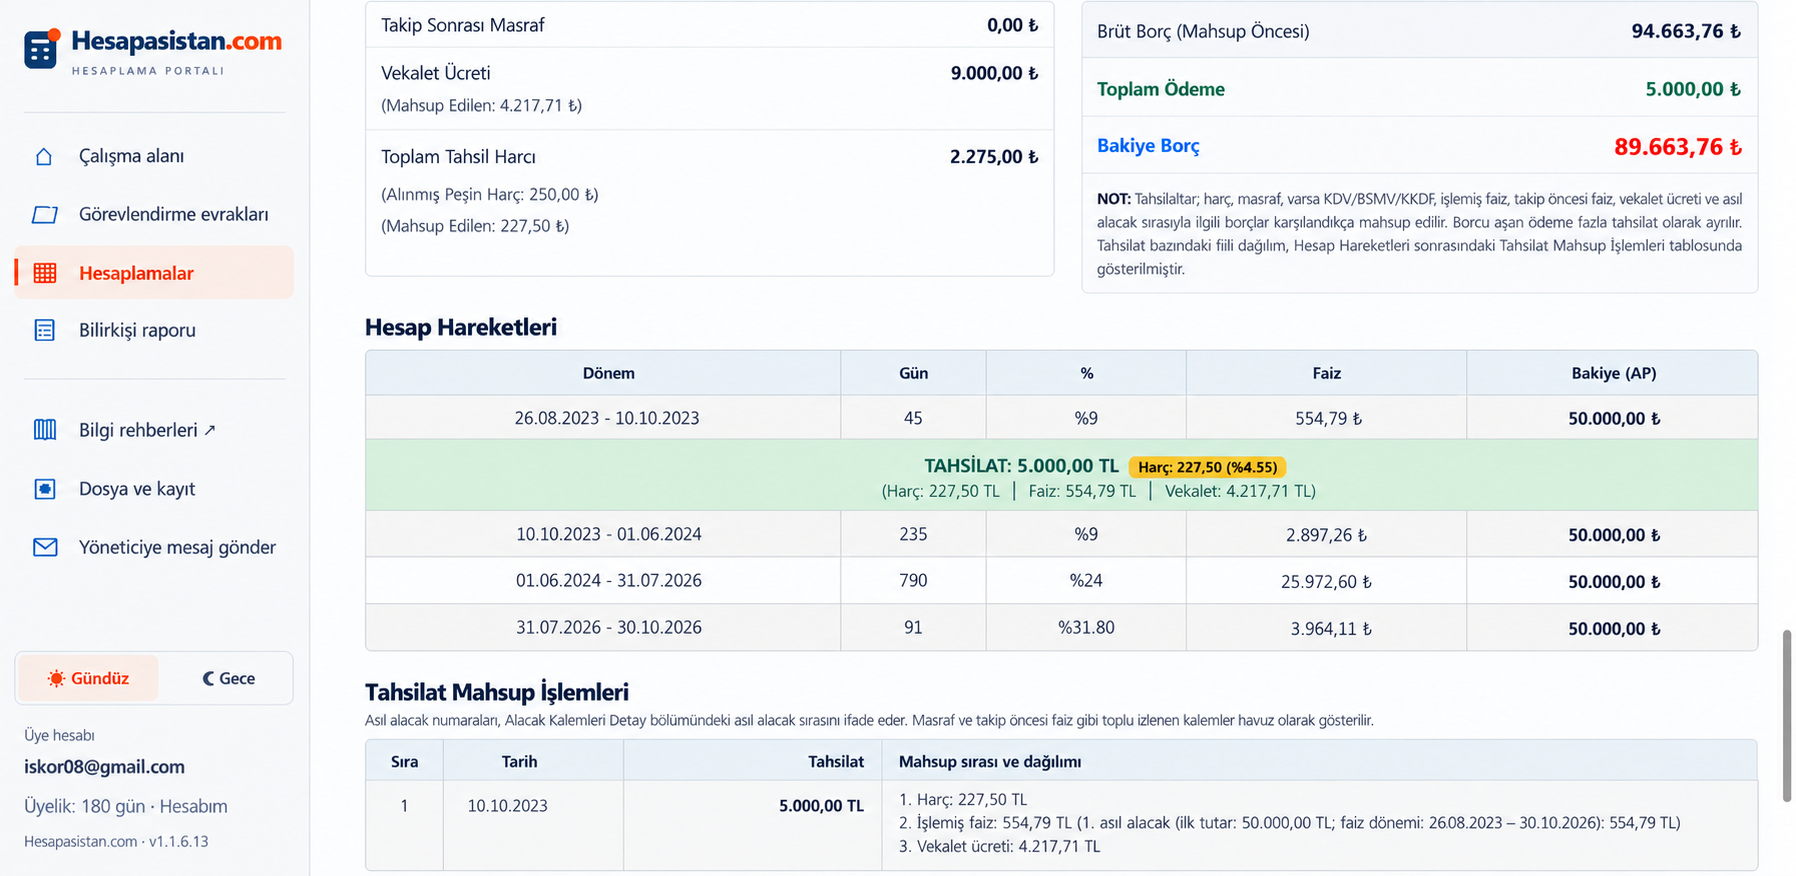
Dönemsel faizleri ve tahsilatların mahsup sırasını tablolarda inceleyin. Hesap dökümünü Word olarak indirin veya bilirkişi raporuna aktarın.
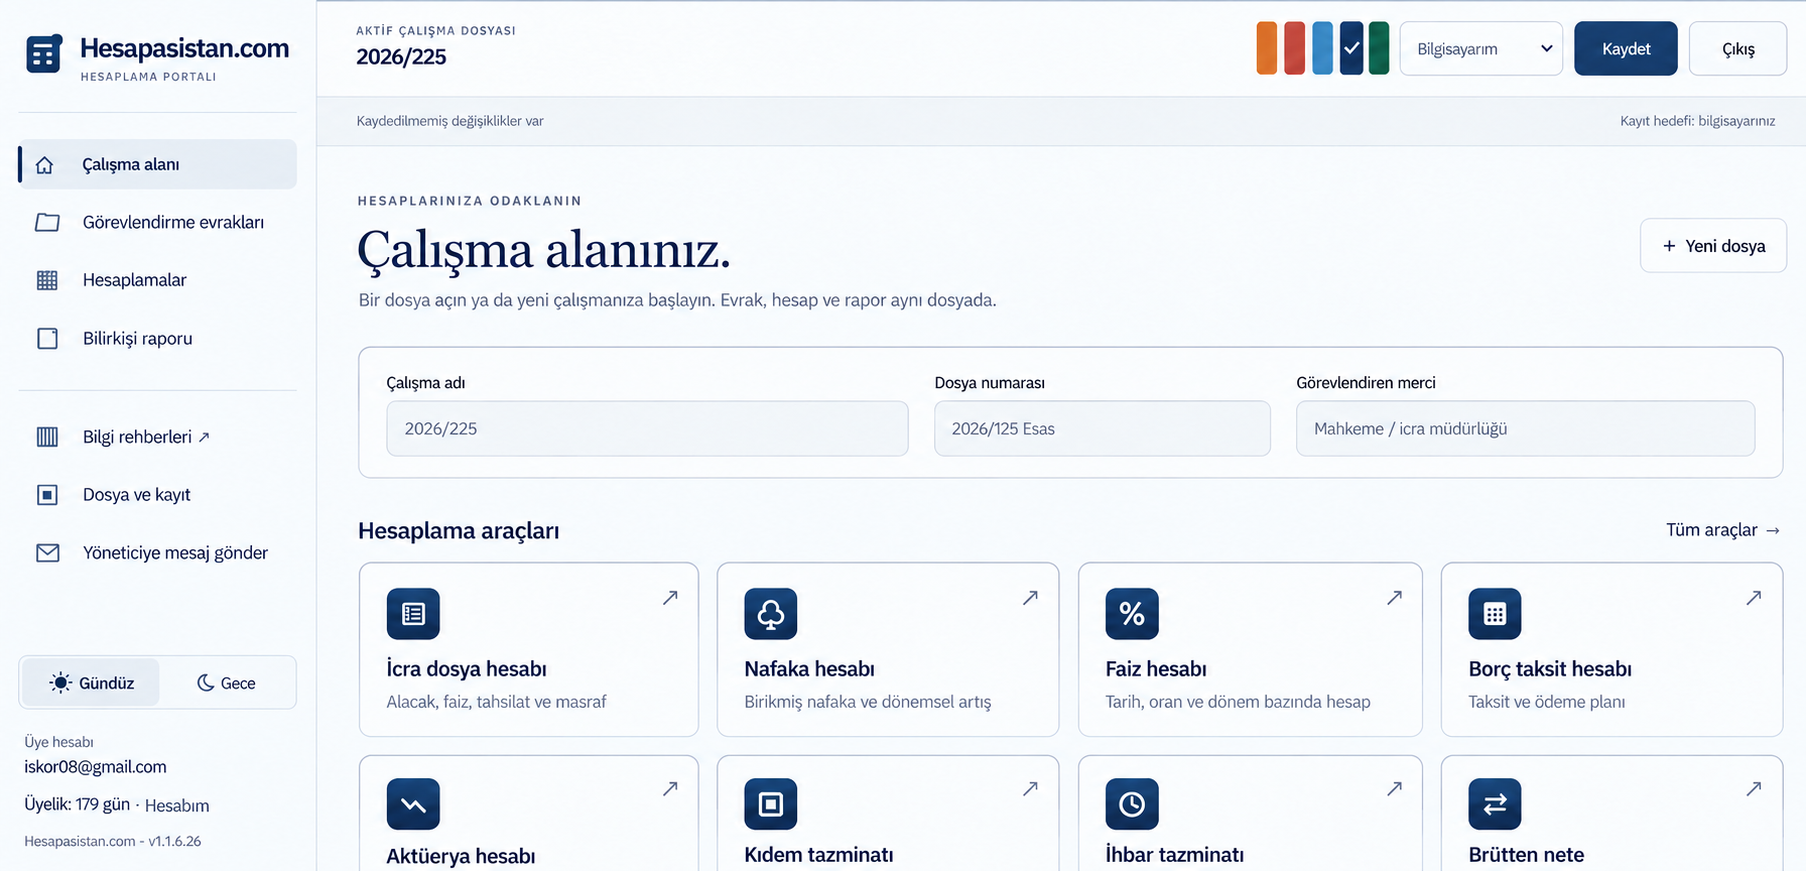
Turuncu, kırmızı, mavi, lacivert veya yeşil: üst çubuktaki renk kutularıyla portalın görünümünü değiştirin. Görselde lacivert tema ve gündüz modu birlikte gösteriliyor.
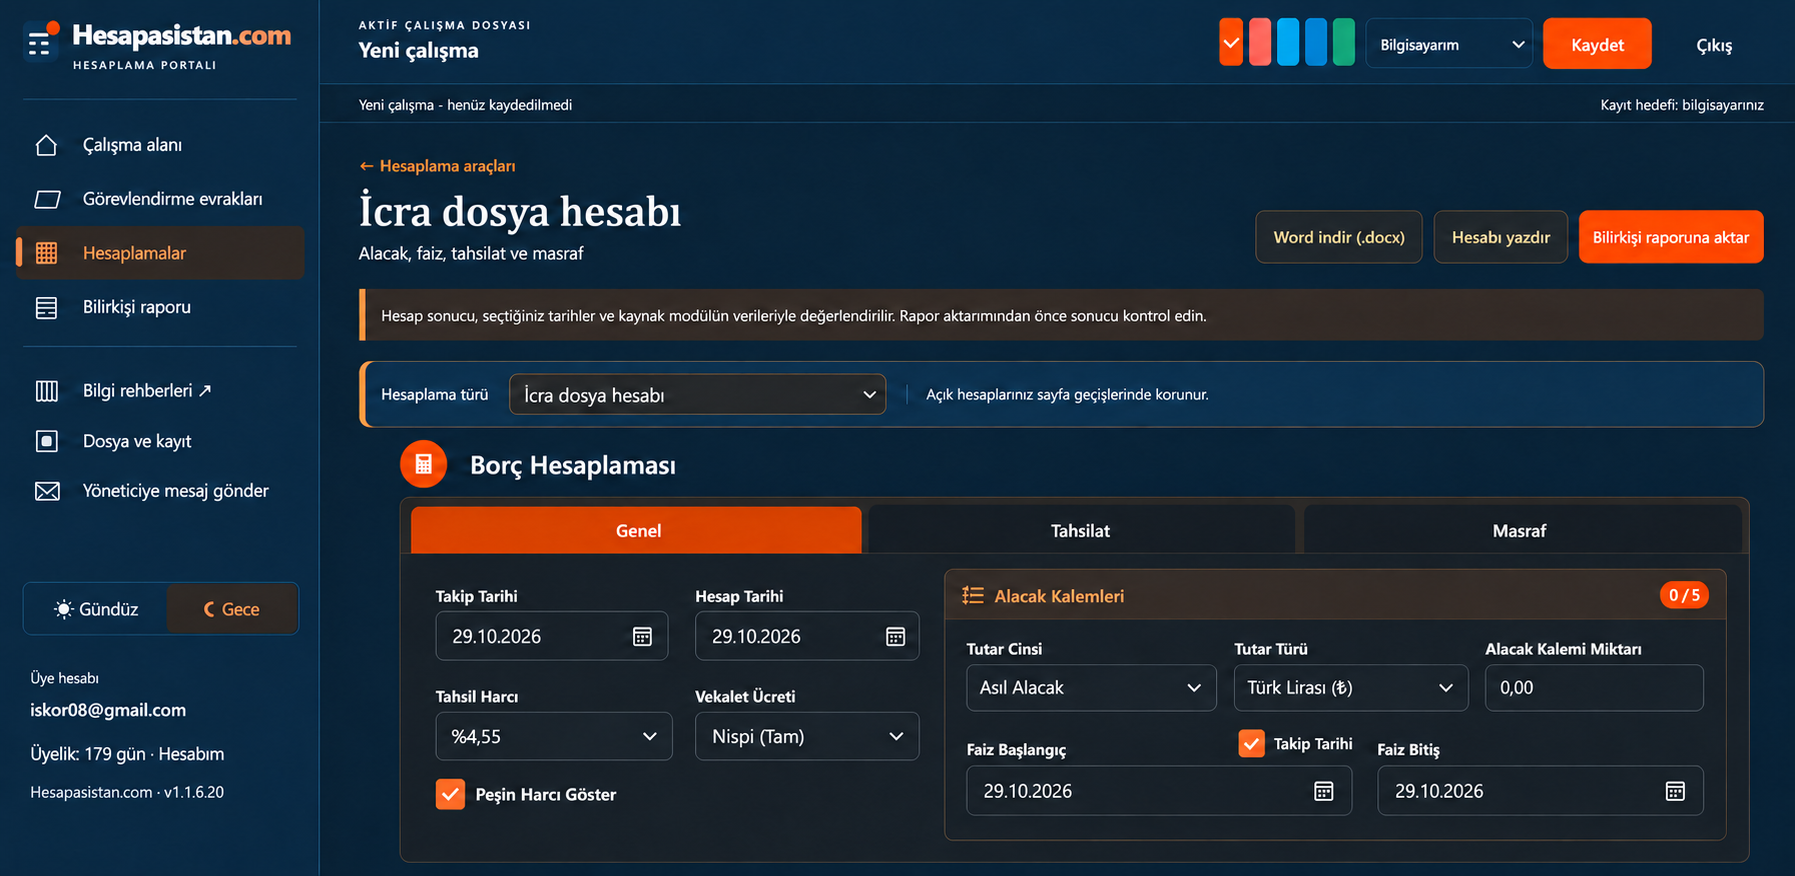
Seçtiğiniz renk temasını gündüz veya gece moduyla birlikte kullanın. Tercihleriniz aynı tarayıcıda saklanır; portala yeniden girdiğinizde seçili görünüm doğrudan açılır.
Sık karıştırılan kavramları ayırarak daha sağlam bir hesap temeli kurun.
Hükümdeki artış şartını doğru veriyle eşleştirin.
Nafaka rehberini oku →Peşin sermaye değeri ve indirilebilecek tutar farklı değerlendirmeler gerektirir.
PSD rehberini oku →Maktu ve nispi ücret, hesap matrahı ve özel hükümler.
Ücret rehberini oku →Hesaplama yöntemleri ve Hesaplama Portalı hakkında sık karşılaşılan sorular.
Evet. Rehberleri herkes okuyabilir; hesaplama araçları için 1, 3 veya 6 aylık üyeliğinizle Hesaplama Portalına giriş yapabilirsiniz.
Ayrıntılı bilgi →Tek çalışma dosyanızı bilgisayarınıza kaydedebilir veya isteğe bağlı olarak kendi Google Drive hesabınızda saklayabilirsiniz. Yerel JSON kaydı başka bir cihazda yeniden açılabilir.
Ayrıntılı bilgi →Hayır. Karardaki artış şartı, esas alınan gösterge ve dönem belirleyicidir. Yıllık değişim ile on iki aylık ortalamalara göre değişim aynı veri değildir.
Ayrıntılı bilgi →Hayır. PSD, sosyal güvenlik gelirinin teknik sermaye karşılığıdır. Özel hukuk tazminatı ve tazminattan indirilebilecek kısım ayrıca değerlendirilir.
Ayrıntılı bilgi →Hak kazanma koşulları, süre, tavan ve kesintiler aynı değildir. Her alacak için ayrı hukuki ve mali değerlendirme gerekir.
Ayrıntılı bilgi →Yalnızca içinde bulunulan yıla bakılmaz. İşin türü, hüküm veya hukuki yardımın tamamlanma tarihi ve tarifenin yürürlük hükümleri birlikte incelenir.
Ayrıntılı bilgi →